
Xây nhà khi chưa đủ tiền và những giải pháp tài chính cần biết là vấn đề được nhiều gia chủ quan tâm, nhất là khi đã có kế hoạch xây nhà nhưng nguồn tài chính hiện tại chưa đủ để triển khai toàn bộ công trình.Vậy chưa đủ tiền thì làm thế nào mới đủ tiền xây? Có nên vay ngân hàng để xây nhà, vay người thân hay chia công trình thành từng giai đoạn để giảm áp lực tài chính? Cùng King Home tìm hiểu từng giải pháp cụ thể để có kế hoạch xây nhà phù hợp với ngân sách của gia đình.
1. Vì sao nhiều người vẫn quyết định xây nhà khi chưa đủ tiền?
Sở hữu một ngôi nhà riêng không chỉ mang lại sự ổn định trong cuộc sống mà còn giúp gia đình chủ động hơn về không gian sinh hoạt và kế hoạch lâu dài. Thay vì phải phụ thuộc vào nhà thuê, gia chủ có thể tự do thiết kế, sửa chữa và bố trí không gian theo đúng nhu cầu của gia đình.
Chính mong muốn “an cư lạc nghiệp” khiến nhiều người lựa chọn xây nhà ngay cả khi chưa tích lũy đủ 100% chi phí. Thực tế, không nhất thiết phải có đủ toàn bộ số tiền mới có thể bắt đầu xây nhà. Nếu biết cách cân đối giữa vốn tự có, nguồn vốn vay và khả năng chi trả hàng tháng, gia chủ vẫn có thể triển khai công trình mà không tạo áp lực tài chính quá lớn.
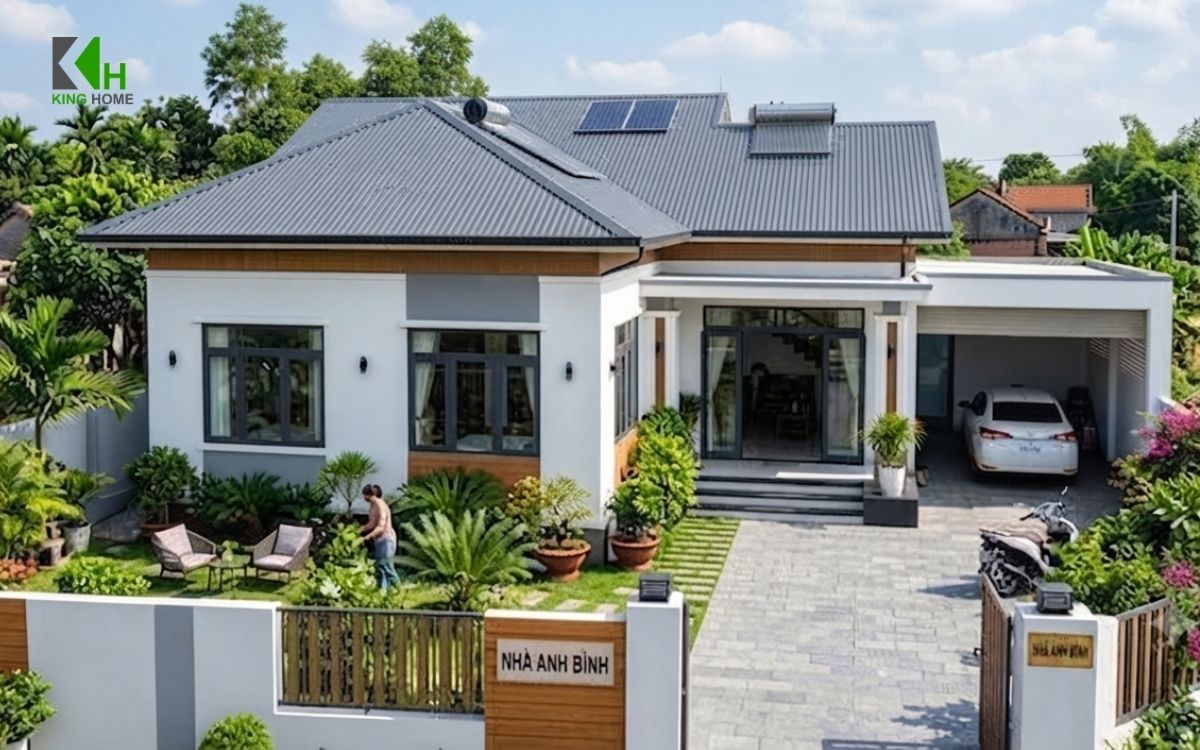
Điều quan trọng là trước khi quyết định xây, gia chủ cần tính toán thật kỹ tổng ngân sách, xác định số tiền mình đang có, phần còn thiếu và phương án huy động vốn phù hợp. Một kế hoạch tài chính rõ ràng ngay từ đầu sẽ giúp quá trình xây nhà chủ động hơn và hạn chế những khoản phát sinh ngoài dự kiến.
Tường 10 và tường 20 khác nhau thế nào? Nhà phố nên xây tường 10 hay tường 20?
2. Có nên xây nhà khi chưa đủ tiền không?
Chưa đủ tiền không đồng nghĩa với việc không thể xây nhà. Trong nhiều trường hợp, gia chủ có thể kết hợp vốn tự có với nguồn vốn vay phù hợp để sớm ổn định chỗ ở, thay vì phải chờ tích lũy đủ 100% chi phí. Đặc biệt, việc lập kế hoạch từ sớm cũng giúp gia chủ chủ động hơn trước những biến động về giá vật tư và chi phí xây dựng.
Tuy nhiên, xây nhà khi chưa đủ tiền vẫn cần được cân nhắc dựa trên khả năng tài chính thực tế của từng gia đình. Trước khi bắt đầu, bạn nên đảm bảo mình có một phần vốn đối ứng, nguồn thu nhập tương đối ổn định, khả năng trả khoản vay hàng tháng và một khoản dự phòng cho những chi phí phát sinh trong quá trình xây dựng.
Ngược lại, nếu thu nhập chưa ổn định, đang có nhiều khoản vay hoặc chưa xác định được chính xác tổng chi phí xây nhà, việc tiếp tục tích lũy thêm, giảm quy mô công trình hoặc chia nhỏ kế hoạch xây dựng theo từng giai đoạn có thể giúp giảm áp lực tài chính.
Vì vậy, thay vì chỉ đặt câu hỏi “có đủ tiền mới xây được nhà không?”, gia chủ nên tính toán xem “với số vốn hiện có, mình có thể xây nhà ở mức nào và khoản thiếu hụt có nằm trong khả năng chi trả hay không?” Đây mới là cơ sở quan trọng để đưa ra quyết định phù hợp.
Tường 20 là gì? Tường 20 có tốt không và khi nào nên xây tường 20 cho nhà phố?
3. Cách xây nhà khi không có tiền hoặc chưa đủ tài chính
Không phải gia đình nào cũng có sẵn một khoản ngân sách đủ lớn để xây nhà ngay từ đầu. Thay vì phải chờ thêm nhiều năm để tích lũy đủ tiền, nhiều gia chủ lựa chọn kết hợp vốn tự có với các phương án huy động tài chính phù hợp để sớm thực hiện kế hoạch xây dựng nhà ở.
Tùy vào điều kiện tài chính, hiện có một số giải pháp phổ biến như vay người thân, bạn bè, vay ngân hàng hoặc xây nhà theo từng giai đoạn. Mỗi phương án đều có những ưu điểm và lưu ý riêng, vì vậy gia chủ nên cân nhắc dựa trên khả năng chi trả thực tế của gia đình.
3.1. Vay tiền người thân hoặc bạn bè
Vay tiền từ người thân, bạn bè có thể là lựa chọn phù hợp nếu gia đình có người sẵn sàng hỗ trợ về tài chính. Ưu điểm của phương án này là thủ tục đơn giản, thời gian giải ngân nhanh và thường ít hoặc không phát sinh lãi suất.
Tuy nhiên, để tránh những bất tiện về sau, hai bên nên thống nhất rõ ngay từ đầu về số tiền vay, thời hạn hoàn trả, hình thức thanh toán và các khoản phát sinh nếu có. Việc trao đổi minh bạch sẽ giúp cả người vay và người cho vay chủ động hơn, đồng thời hạn chế ảnh hưởng đến mối quan hệ.
3.2. Vay ngân hàng để xây nhà
Trong trường hợp không thể huy động đủ vốn từ người thân, vay ngân hàng xây nhà là phương án được nhiều gia đình cân nhắc. Việc trả góp trong thời gian dài có thể giúp gia chủ giảm áp lực phải chuẩn bị toàn bộ chi phí xây dựng ngay một lúc.
Tuy nhiên, trước khi vay, bạn nên tính toán kỹ số tiền có thể vay, khoản trả hàng tháng và tổng chi phí phải thanh toán trong suốt thời gian vay. Bên cạnh đó, cần tìm hiểu kỹ về lãi suất, thời gian ưu đãi, phí liên quan và các điều khoản trong hợp đồng để chủ động hơn về tài chính.
Quan trọng nhất là khoản vay nên nằm trong khả năng chi trả ổn định của gia đình. Đừng chỉ tính xem “vay được bao nhiêu”, mà hãy tính ngược lại từ “mỗi tháng mình có thể trả bao nhiêu mà vẫn đảm bảo các khoản sinh hoạt khác?”
3.3. Xây nhà theo từng giai đoạn để giảm áp lực tài chính
Nếu chưa đủ ngân sách để hoàn thiện toàn bộ công trình trong một lần, gia chủ có thể cân nhắc xây nhà theo từng giai đoạn. Đây là giải pháp giúp gia đình sớm có không gian ở cần thiết, đồng thời chủ động hơn trong việc phân bổ dòng tiền.
Ở giai đoạn đầu, gia chủ có thể ưu tiên những hạng mục quan trọng như móng, kết cấu, mái và các không gian sinh hoạt thiết yếu như phòng khách, phòng ngủ, bếp và nhà vệ sinh. Những phần chưa thực sự cấp thiết như nội thất hoàn thiện, sân vườn hoặc một số hạng mục trang trí có thể đầu tư thêm khi điều kiện tài chính tốt hơn.
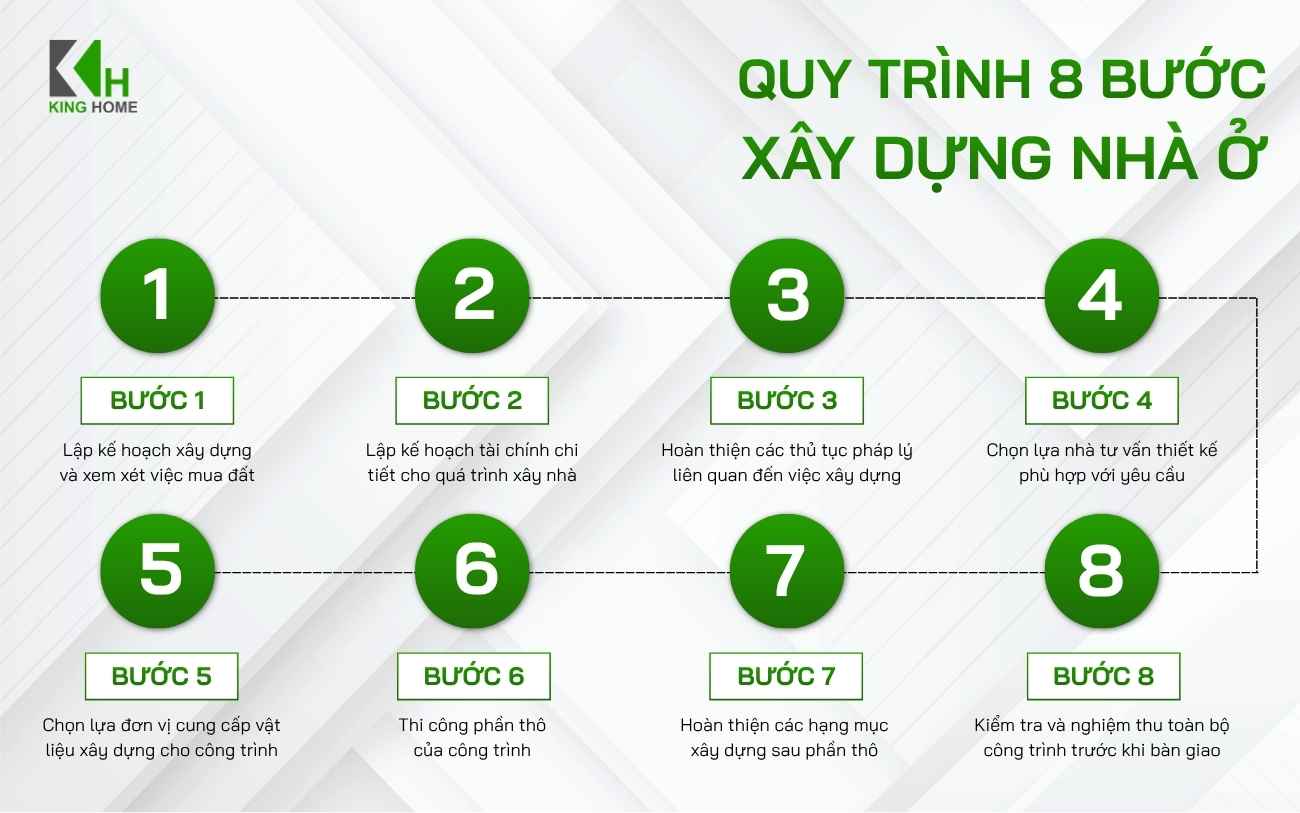
Tuy nhiên, dù thi công từng giai đoạn, gia chủ vẫn nên lập thiết kế tổng thể ngay từ đầu. Việc tính toán trước kết cấu, hệ thống điện nước, cấp thoát nước và phương án mở rộng sẽ giúp các giai đoạn sau thuận lợi hơn, hạn chế việc phải đập phá, sửa chữa và phát sinh thêm chi phí.
Đây cũng là một giải pháp đáng cân nhắc cho những gia đình đang tìm cách xây nhà khi chưa đủ tiền, bởi có thể vừa đáp ứng nhu cầu an cư trước mắt, vừa giảm áp lực phải vay một khoản quá lớn ngay từ đầu.
Tường 10 là gì ? Tường 10 có tốt không và những ưu nhược điểm cần biết trước khi xây nhà
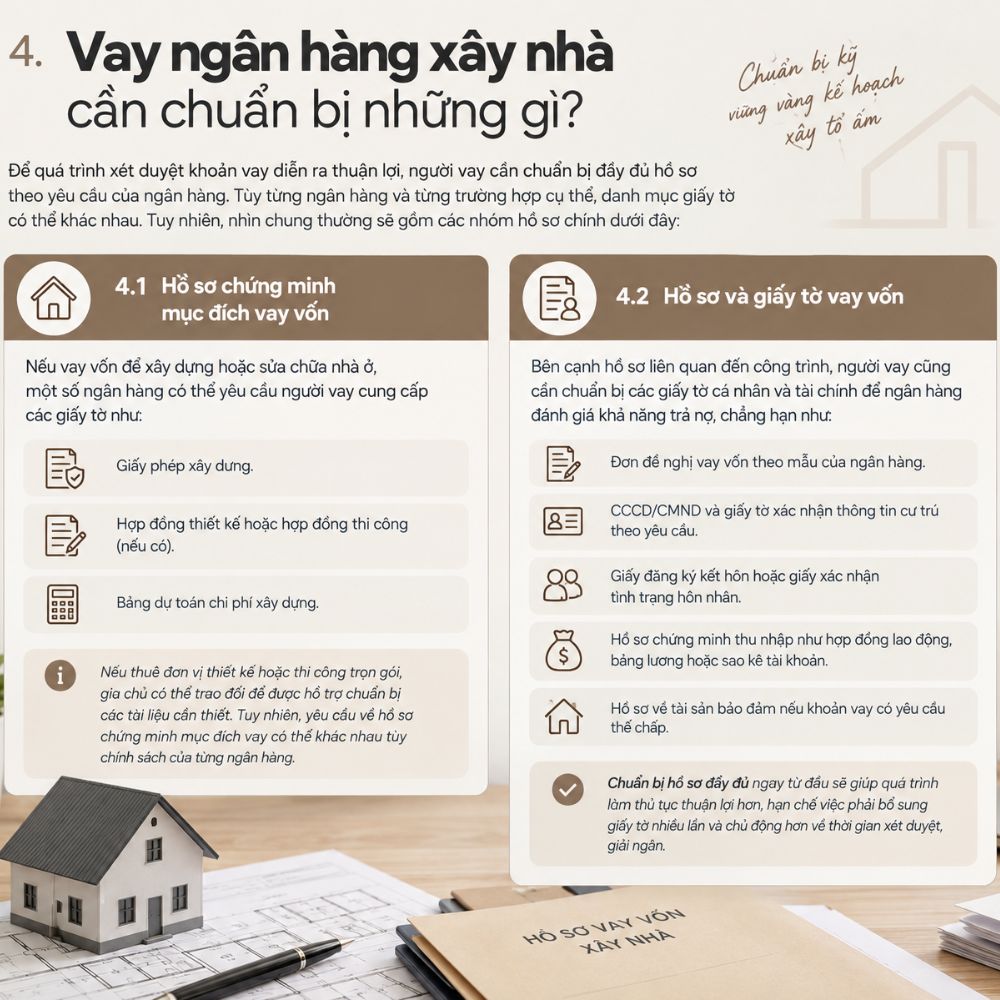
4. Vay ngân hàng xây nhà cần chuẩn bị những gì?
Để quá trình xét duyệt khoản vay diễn ra thuận lợi, người vay cần chuẩn bị đầy đủ hồ sơ theo yêu cầu của ngân hàng. Tùy từng ngân hàng và từng trường hợp cụ thể, danh mục giấy tờ có thể khác nhau. Tuy nhiên, nhìn chung thường sẽ gồm các nhóm hồ sơ chính dưới đây:
4.1. Hồ sơ chứng minh mục đích vay vốn
Nếu vay vốn để xây dựng hoặc sửa chữa nhà ở, một số ngân hàng có thể yêu cầu người vay cung cấp các giấy tờ như:
- Giấy phép xây dựng.
- Hợp đồng thiết kế hoặc hợp đồng thi công (nếu có).
- Bảng dự toán chi phí xây dựng.
Nếu thuê đơn vị thiết kế hoặc thi công trọn gói, gia chủ có thể trao đổi để được hỗ trợ chuẩn bị các tài liệu cần thiết. Tuy nhiên, yêu cầu về hồ sơ chứng minh mục đích vay có thể khác nhau tùy chính sách của từng ngân hàng.
4.2. Hồ sơ và giấy tờ vay vốn
Bên cạnh hồ sơ liên quan đến công trình, người vay cũng cần chuẩn bị các giấy tờ cá nhân và tài chính để ngân hàng đánh giá khả năng trả nợ, chẳng hạn như:
- Đơn đề nghị vay vốn theo mẫu của ngân hàng.
- CCCD/CMND và giấy tờ xác nhận thông tin cư trú theo yêu cầu.
- Giấy đăng ký kết hôn hoặc giấy xác nhận tình trạng hôn nhân.
- Hồ sơ chứng minh thu nhập như hợp đồng lao động, bảng lương hoặc sao kê tài khoản.
- Hồ sơ về tài sản bảo đảm nếu khoản vay có yêu cầu thế chấp.
Chuẩn bị hồ sơ đầy đủ ngay từ đầu sẽ giúp quá trình làm thủ tục thuận lợi hơn, hạn chế việc phải bổ sung giấy tờ nhiều lần và chủ động hơn về thời gian xét duyệt, giải ngân.
Nên lợp mái tôn hay mái ngói cho nhà mới? Lời giải từ bài toán chi phí và độ bền
5. Khi nào không nên vay tiền để xây nhà?
Vay vốn có thể giúp gia đình sớm thực hiện kế hoạch xây nhà, nhưng không phải trường hợp nào cũng phù hợp. Bạn nên cân nhắc tạm hoãn kế hoạch xây nhà hoặc điều chỉnh quy mô công trình nếu đang rơi vào một trong những trường hợp sau:
- Thu nhập chưa ổn định hoặc phụ thuộc nhiều vào nguồn thu ngắn hạn.
- Chưa có khoản vốn tự có để đối ứng.
- Đang phải trả nhiều khoản vay hoặc khoản nợ khác.
- Chưa có quỹ dự phòng cho các chi phí phát sinh trong quá trình xây dựng.
- Chưa lập dự toán chi phí hoặc chưa xác định rõ tổng mức đầu tư.
Đánh giá đúng khả năng tài chính trước khi vay sẽ giúp gia đình chủ động hơn với khoản nợ, hạn chế áp lực trả nợ kéo dài và giảm rủi ro trong quá trình xây dựng.
6. Nên xây nhà hay mua nhà khi chưa đủ tiền?
Đây là băn khoăn của không ít gia đình, đặc biệt khi nguồn tài chính hiện tại còn hạn chế. Nếu đã có sẵn đất và xác định sử dụng lâu dài, xây nhà có thể giúp gia chủ chủ động về thiết kế, công năng và mức đầu tư, đồng thời có thể cân đối ngân sách theo từng giai đoạn.
Trong khi đó, mua nhà sẽ phù hợp hơn với những người cần có chỗ ở trong thời gian ngắn hoặc không có nhiều thời gian để theo dõi quá trình thiết kế và xây dựng. Mỗi phương án đều có những khoản chi phí và yêu cầu tài chính khác nhau.
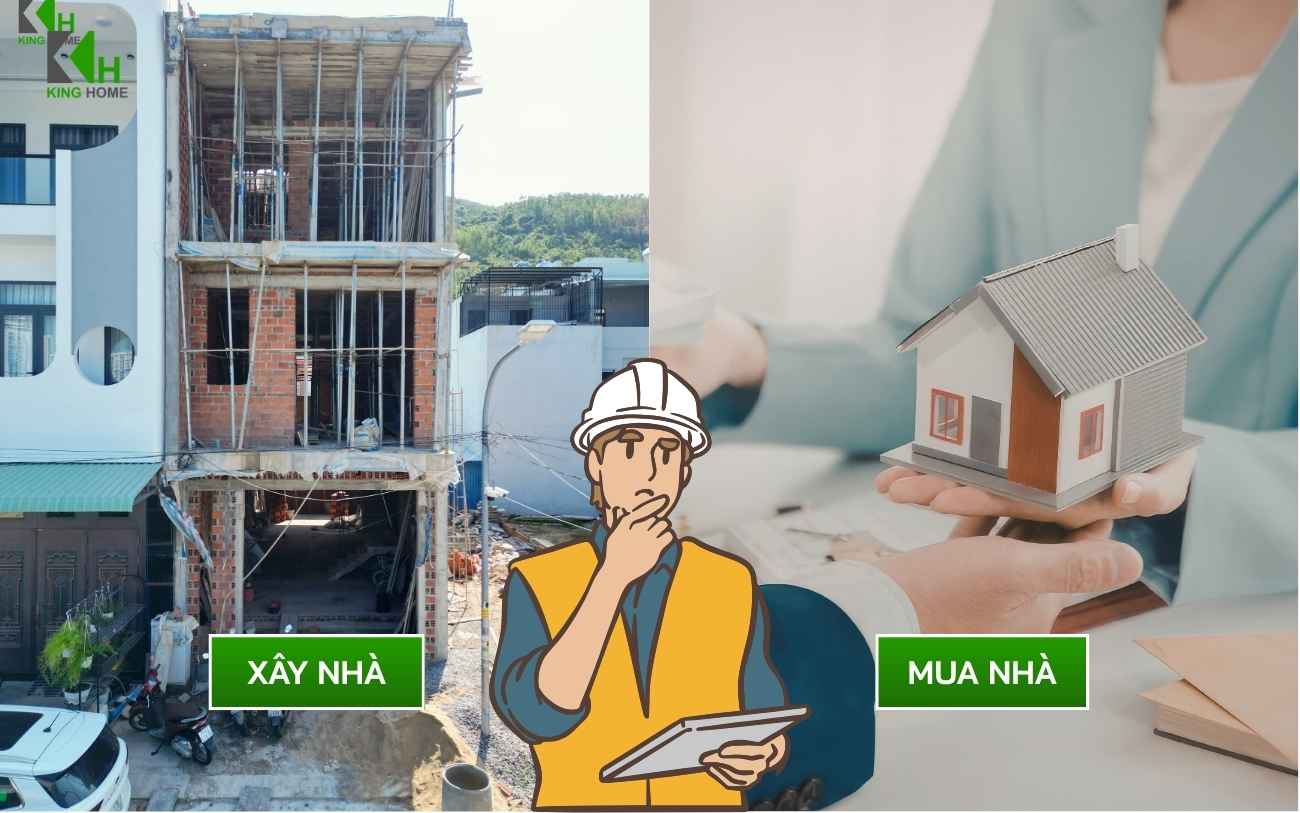
Vì vậy, trước khi quyết định xây hay mua, gia chủ nên cân nhắc nguồn vốn hiện có, khả năng trả nợ, nhu cầu sử dụng và kế hoạch tài chính trong những năm tới. Điều quan trọng là lựa chọn phương án phù hợp với khả năng chi trả thực tế, tránh để khoản vay trở thành áp lực kéo dài.
7. Những lưu ý quan trọng khi vay tiền xây nhà
Vay vốn có thể giúp nhiều gia đình sớm thực hiện kế hoạch xây dựng nhà ở, nhưng cũng đi kèm với áp lực tài chính nếu không có kế hoạch phù hợp. Trước khi quyết định vay tiền xây nhà, bạn nên lưu ý một số vấn đề sau:
- Chỉ vay trong khả năng chi trả: Xác định trước số tiền có thể trả nợ mỗi tháng dựa trên thu nhập thực tế của gia đình, tránh vay quá khả năng khiến các khoản sinh hoạt bị ảnh hưởng.
- Lựa chọn thời hạn vay hợp lý: Thời gian vay càng dài thì khoản trả hàng tháng thường nhẹ hơn, nhưng tổng tiền lãi có thể cao hơn. Ngược lại, vay trong thời gian ngắn giúp giảm chi phí lãi vay nhưng áp lực trả nợ mỗi tháng sẽ lớn hơn.
- Tìm hiểu kỹ gói vay và lãi suất: Không nên chỉ quan tâm đến mức lãi suất ưu đãi ban đầu mà cần tìm hiểu cả lãi suất sau thời gian ưu đãi, cách tính lãi, các khoản phí và điều kiện tất toán trước hạn.
- Đọc kỹ hợp đồng trước khi ký: Với khoản vay có giá trị lớn và thời gian kéo dài nhiều năm, bạn nên kiểm tra kỹ các điều khoản về lãi suất, phương thức trả nợ, phí phạt, tài sản bảo đảm và các quyền, nghĩa vụ liên quan trước khi ký kết.
Một kế hoạch tài chính rõ ràng ngay từ đầu sẽ giúp gia chủ chủ động hơn khi vay vốn, kiểm soát tốt ngân sách xây nhà và hạn chế áp lực tài chính về lâu dài.
8. 7 câu hỏi thường gặp về cách xây nhà khi chưa đủ tiền
8.1. Không có tiền có xây nhà được không?
Có. Nếu chưa tích lũy đủ chi phí, bạn có thể kết hợp vốn tự có với các phương án huy động tài chính như vay ngân hàng, vay người thân hoặc xây nhà theo từng giai đoạn. Tuy nhiên, khoản vay cần nằm trong khả năng chi trả và nên có kế hoạch tài chính rõ ràng để tránh áp lực nợ về sau.
8.2. Có nên vay ngân hàng để xây nhà không?
Vay ngân hàng có thể là phương án phù hợp nếu bạn có nguồn thu nhập ổn định và khả năng trả nợ đều đặn. Trước khi quyết định vay, nên tìm hiểu kỹ về lãi suất, thời hạn vay, các khoản phí và điều khoản hợp đồng để lựa chọn phương án phù hợp với tình hình tài chính của gia đình.
8.3. Vay ngân hàng xây nhà cần chuẩn bị những giấy tờ gì?
Thông thường, người vay cần chuẩn bị giấy tờ tùy thân, hồ sơ chứng minh thu nhập, giấy tờ về tài sản bảo đảm (nếu có) và các hồ sơ liên quan đến việc xây dựng như giấy phép xây dựng, hợp đồng thi công hoặc bảng dự toán chi phí. Danh mục hồ sơ cụ thể có thể khác nhau tùy từng ngân hàng và khoản vay.
8.4. Nên vay bao nhiêu tiền để xây nhà?
Số tiền vay nên được tính toán dựa trên tổng chi phí xây dựng, số vốn tự có và khả năng trả nợ hàng tháng của gia đình. Thay vì vay tối đa số tiền ngân hàng có thể cấp, bạn nên xác định một mức vay vừa đủ để hoàn thiện công trình mà vẫn đảm bảo các khoản chi tiêu sinh hoạt khác.
8.5. Làm thế nào để hạn chế phát sinh chi phí khi xây nhà?
Để hạn chế phát sinh, gia chủ nên lập dự toán chi tiết trước khi khởi công, chốt rõ vật tư và phạm vi công việc trong hợp đồng, đồng thời lựa chọn phương án thiết kế phù hợp với ngân sách. Bạn cũng nên chuẩn bị một khoản dự phòng cho những chi phí ngoài dự kiến. Việc lựa chọn đơn vị thiết kế, thi công có quy trình rõ ràng cũng giúp kiểm soát ngân sách tốt hơn.
8.6. Có nên vay 100% chi phí xây nhà không?
Việc vay toàn bộ chi phí xây nhà có thể tạo áp lực trả nợ và lãi vay khá lớn. Nếu có thể, gia chủ nên chuẩn bị một phần vốn tự có và chỉ vay phần còn thiếu trong khả năng chi trả. Cách này giúp giảm số tiền vay và chủ động hơn trong quá trình hoàn thiện công trình.
8.7. Có nên xây nhà trước rồi hoàn thiện nội thất sau?
Nếu ngân sách còn hạn chế, xây nhà trước và hoàn thiện nội thất theo từng giai đoạn là phương án có thể cân nhắc. Tuy nhiên, gia chủ vẫn nên có thiết kế tổng thể ngay từ đầu để dự trù vị trí nội thất, hệ thống điện nước và các hạng mục liên quan. Nhờ đó, việc hoàn thiện về sau sẽ thuận lợi hơn và hạn chế phải sửa chữa, đập phá gây phát sinh chi phí.
Xây nhà khi chưa đủ tiền vẫn có thể thực hiện nếu gia chủ có kế hoạch tài chính rõ ràng và lựa chọn phương án phù hợp với khả năng chi trả. Từ vay người thân, vay ngân hàng đến xây nhà theo từng giai đoạn, mỗi giải pháp đều cần được tính toán kỹ về chi phí, tiến độ và khả năng trả nợ. King Home hy vọng những chia sẻ trên sẽ giúp gia chủ có thêm cơ sở để chủ động chuẩn bị ngân sách và xây dựng tổ ấm phù hợp với điều kiện của gia đình.
Xem thêm các bài viết:
Thông tin liên hệ
Văn phòng: 969 Trần Hưng Đạo, P. Quy Nhơn, T. Gia Lai ( Bình Định cũ)
Hotline: 0707 95 3456 (Mr.Huy) | 0865 172 467 (Mr. Tuấn)
Email: kientruckinghome@gmail.com
Tham khảo các thông tin mới nhất của Công ty qua Fanpage KING HOME – Tư vấn thiết kế & xây dựng
Xem thêm các dự án nhà phố của King Home tại đây!
